¿Huelga o sacrificio?
Junio 7, 2014Se nos vá la vida!
Junio 13, 2014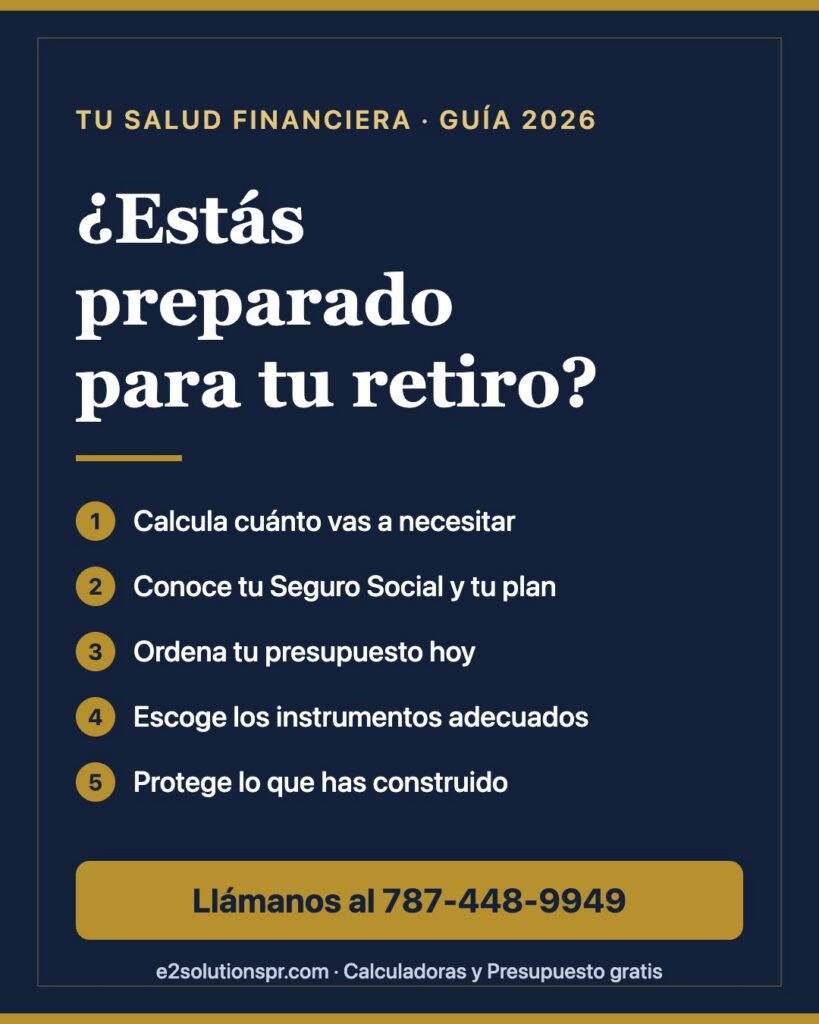
Actualizado en noviembre de 2026 · Por Efraín Sánchez Crespo, MBA

Cuando publicamos este artículo en 2014, miles de empleados públicos estaban adelantando su retiro por los cambios en el sistema de pensiones del Gobierno. Más de una década después, la pregunta sigue igual de vigente para todos en Puerto Rico, trabajes en el Gobierno, en la empresa privada o por tu cuenta: ¿estás preparado para tu retiro?
La mayoría de las personas no lo sabe con certeza, y eso es normal. Lo que no es normal es dejar que el retiro te sorprenda. Estos son los cinco pasos que en Tu Salud Financiera recomendamos para contestar esa pregunta con números, no con suposiciones.
1. Calcula cuánto vas a necesitar
Empieza por tus gastos de hoy y piensa cuáles bajarán (transportación, ropa de trabajo) y cuáles subirán (salud, medicamentos, la luz). Una regla práctica es que en el retiro necesitarás entre el 70 % y el 80 % de tu ingreso actual para mantener tu estilo de vida. Haz el cálculo con tus propios números en nuestras Calculadoras Tu Salud Financiera.
2. Conoce qué recibirás del Seguro Social y de tu plan
Pide tu estado de cuenta del Seguro Social y del plan de retiro de tu patrono. Para muchas familias en Puerto Rico, el Seguro Social no alcanza para cubrir todos los gastos. Te lo explicamos en Aumento del Seguro Social 2027 en Puerto Rico: ¿te alcanza?. La diferencia entre lo que vas a recibir y lo que necesitas es la brecha que tienes que cubrir con tu ahorro.
3. Ordena tu presupuesto hoy
No se puede ahorrar para el retiro si cada mes el dinero desaparece. Un presupuesto con la regla 50/30/20 (necesidades, deseos y ahorro) te dice exactamente cuánto puedes separar. Descarga gratis el Presupuesto Tu Salud Financiera, con partidas pensadas para Puerto Rico.
4. Escoge los instrumentos adecuados
Las cuentas de retiro individual (IRA), los planes del patrono y las anualidades son herramientas distintas, con reglas e impuestos distintos. Las anualidades fijas e indexadas, por ejemplo, pueden proteger tu principal y darte un ingreso de por vida, pero sus garantías dependen de la fortaleza financiera de la aseguradora y cada contrato tiene sus propios cargos, plazos y condiciones. Por eso en e² Insurance trabajamos como corredores independientes: comparamos opciones de aseguradoras de primera línea en Puerto Rico para encontrar la que corresponde a tu caso.
5. Protege lo que has construido
Un buen plan de retiro también contempla qué pasa con tus bienes y con tu familia. Un seguro de vida adecuado y una planificación sucesoral a tiempo evitan que tus seres queridos hereden problemas en lugar de tranquilidad.
El mejor momento para planificar es ahora
Ya sea que te falten 25 años o 2 para retirarte, cada año que esperas te cuesta opciones. Si quieres que revisemos tu caso, llámanos al 787-448-9949 o visita nuestra oficina en Metro Office Park, Guaynabo.
Mira Tu Salud Financiera los domingos a las 8:00 p. m. (retransmisión los lunes a las 8:00 a. m.) por Canal 13 Tele Oro.
Este artículo es educativo y no constituye una recomendación de inversión personalizada. Los productos de seguros y anualidades se ofrecen a través de e² Insurance, licencia de seguros #15597. Las garantías están sujetas a la capacidad de pago de la aseguradora emisora y a los términos de cada contrato.